
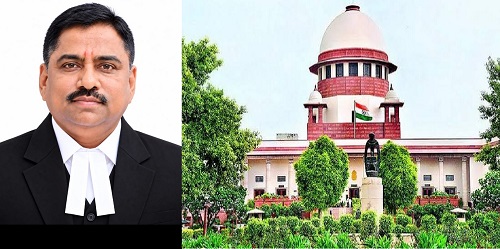
ಮೈಸೂರು,ಸೆಪ್ಟಂಬರ್,28,2026 (www.justkannada.in): ಭಾರತದಲ್ಲಿ ಉನ್ನತ ಶಿಕ್ಷಣ ಕ್ಷೇತ್ರದಲ್ಲಿ ಖಾಸಗಿ ವಿಶ್ವವಿದ್ಯಾಲಯಗಳ ಪಾತ್ರ ದಿನದಿಂದ ದಿನಕ್ಕೆ ಹೆಚ್ಚುತ್ತಿದೆ. ಖಾಸಗಿ ವಲಯದ ಮೂಲಕ ಶಿಕ್ಷಣದ ಅವಕಾಶಗಳು ವಿಸ್ತರಿಸುತ್ತಿರುವುದು ಸ್ವಾಗತಾರ್ಹವಾದರೂ, ವಿದ್ಯಾರ್ಥಿಗಳಿಂದ ಸಂಗ್ರಹಿಸುವ ಶುಲ್ಕ, ವಿಶ್ವವಿದ್ಯಾಲಯದ ಹಣಕಾಸು ನಿರ್ವಹಣೆ, ಸಿಬ್ಬಂದಿ ನೇಮಕಾತಿ ಮತ್ತು ಸರ್ಕಾರದಿಂದ ದೊರೆಯುವ ಸೌಲಭ್ಯಗಳ ಬಳಕೆಯಲ್ಲಿ ಪಾರದರ್ಶಕತೆ ಅತ್ಯಂತ ಅಗತ್ಯವಾಗಿದೆ. ಈ ಹಿನ್ನೆಲೆಯಲ್ಲಿ ಸುಪ್ರೀಂ ಕೋರ್ಟ್ 17-09-2026ರಂದು Ayesha Jain v. Amity University, Noida & Others ಪ್ರಕರಣದಲ್ಲಿ ನೀಡಿರುವ ನಿರ್ದೇಶನಗಳು ಮಹತ್ವ ಪಡೆದಿವೆ.
ಸುಪ್ರೀಂ ಕೋರ್ಟ್ನ ಪ್ರಮುಖ ಕಾನೂನು ದೃಷ್ಟಿಕೋನವೆಂದರೆ ಖಾಸಗಿ ವಿಶ್ವವಿದ್ಯಾಲಯವು ಲಾಭ ಗಳಿಸುವ ವಾಣಿಜ್ಯ ಸಂಸ್ಥೆಯಾಗಿ ಕಾರ್ಯನಿರ್ವಹಿಸಬಾರದು. ವಿಶ್ವವಿದ್ಯಾಲಯಕ್ಕೆ ಬರುವ ಹಣವನ್ನು ಶಿಕ್ಷಣ, ಸಂಶೋಧನೆ, ಮೂಲಸೌಕರ್ಯ, ವಿದ್ಯಾರ್ಥಿಗಳ ಕಲ್ಯಾಣ ಮತ್ತು ಸಿಬ್ಬಂದಿಯ ಸೂಕ್ತ ವೇತನದಂತಹ ಶೈಕ್ಷಣಿಕ ಉದ್ದೇಶಗಳಿಗೆ ಬಳಸಬೇಕು. ಶಿಕ್ಷಣ ಸಂಸ್ಥೆಯ ಹೆಸರಿನಲ್ಲಿ ಸಂಗ್ರಹಿಸಲಾದ ಹಣವನ್ನು ಶಿಕ್ಷಣೇತರ ಉದ್ದೇಶಗಳಿಗೆ ದುರುಪಯೋಗಪಡಿಸುವ ಪ್ರಶ್ನೆ Courtನ ಪರಿಶೀಲನೆಯ ವ್ಯಾಪ್ತಿಗೆ ಬಂದಿದೆ.
ಈ ಪ್ರಕರಣದಲ್ಲಿ ಕಳೆದ ಐದು ವರ್ಷಗಳ audited financial accounts, ಹಣದ ಮೂಲ ಮತ್ತು ಅದರ ಬಳಕೆ, surplus funds, investments ಹಾಗೂ ಶಿಕ್ಷಣಕ್ಕೆ ನೇರವಾಗಿ ಸಂಬಂಧಿಸದ ವ್ಯಕ್ತಿಗಳಿಗೆ ಮಾಡಿರುವ ಪಾವತಿಗಳ ವಿವರಗಳನ್ನು ಸಲ್ಲಿಸುವಂತೆ ನಿರ್ದೇಶಿಸಲಾಗಿದೆ. ಇದರಿಂದ ಖಾಸಗಿ ವಿಶ್ವವಿದ್ಯಾಲಯಗಳ ಹಣಕಾಸಿನ ನಿರ್ವಹಣೆ ಸಂಪೂರ್ಣವಾಗಿ ಖಾಸಗಿ ವಿಷಯವಲ್ಲ; ಕಾನೂನಿನ ವ್ಯಾಪ್ತಿಯಲ್ಲಿ ಅದರ ಬಗ್ಗೆ ಪರಿಶೀಲನೆ ಸಾಧ್ಯ ಎಂಬ ತತ್ವಕ್ಕೆ ಹೆಚ್ಚಿನ ಮಹತ್ವ ದೊರೆಯುತ್ತದೆ.
ವಿದ್ಯಾರ್ಥಿಗಳಿಂದ ಸಂಗ್ರಹಿಸುವ ಶುಲ್ಕದ ವಿಷಯದಲ್ಲಿಯೂ Court ಗಮನ ಹರಿಸಿದೆ. Admission fee ಮಾತ್ರವಲ್ಲದೆ development fee, special event fee ಅಥವಾ ಬೇರೆ ಯಾವುದೇ ಹೆಸರಿನಲ್ಲಿ ಹೆಚ್ಚುವರಿ ಹಣ ಸಂಗ್ರಹಿಸಲಾಗುತ್ತಿದೆಯೇ ಎಂಬುದನ್ನು ಪರಿಶೀಲಿಸುವ ಅಗತ್ಯವನ್ನು Court ಒತ್ತಿಹೇಳಿದೆ. ವಿದ್ಯಾರ್ಥಿಗಳಿಂದ ವಸೂಲಾಗುವ ಪ್ರತಿಯೊಂದು ಶುಲ್ಕಕ್ಕೂ ಪಾರದರ್ಶಕತೆ ಮತ್ತು ಕಾನೂನುಬದ್ಧತೆ ಇರಬೇಕು ಎಂಬುದು ಇದರ ಪ್ರಮುಖ ಸಂದೇಶವಾಗಿದೆ
.ವಿಶ್ವವಿದ್ಯಾಲಯದ surplus funds ಅನ್ನು ಹೇಗೆ ನಿರ್ವಹಿಸಲಾಗಿದೆ ಮತ್ತು ಎಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡಲಾಗಿದೆ ಎಂಬುದನ್ನೂ ಪರಿಶೀಲಿಸಲಾಗುತ್ತಿದೆ. ವಿಶ್ವವಿದ್ಯಾಲಯದ ಹಣವನ್ನು ಅದರ ಶಿಕ್ಷಣದ ಉದ್ದೇಶಗಳಿಗೆ ಬಳಸಲಾಗುತ್ತಿದೆಯೇ ಅಥವಾ ಸಂಬಂಧಿತ ವ್ಯಕ್ತಿಗಳು ಮತ್ತು ಸಂಸ್ಥೆಗಳಿಗೆ ಅನಗತ್ಯವಾಗಿ ವರ್ಗಾಯಿಸಲಾಗುತ್ತಿದೆಯೇ ಎಂಬುದು financial accountabilityಯ ಪ್ರಮುಖ ಅಂಶವಾಗಿದೆ.
ಬೋಧಕ ಮತ್ತು ಬೋಧಕೇತರ ಸಿಬ್ಬಂದಿಯ ನೇಮಕಾತಿ, ವೇತನ, service conditions ಹಾಗೂ ವಾಸ್ತವಿಕವಾಗಿ ನಡೆಯುತ್ತಿರುವ ಬೋಧನಾ ಕಾರ್ಯಗಳ ವಿವರಗಳನ್ನೂ Court ಕೇಳಿದೆ. ಇದರಿಂದ ವಿಶ್ವವಿದ್ಯಾಲಯವು ದಾಖಲೆಗಳಲ್ಲಿ ಮಾತ್ರ faculty ಅಥವಾ infrastructure ತೋರಿಸುವುದಕ್ಕಿಂತ, ವಾಸ್ತವಿಕವಾಗಿ ಗುಣಮಟ್ಟದ ಶಿಕ್ಷಣ ನೀಡುತ್ತಿರುವುದನ್ನು ಖಚಿತಪಡಿಸಿಕೊಳ್ಳುವ ಅಗತ್ಯವೂ ಸ್ಪಷ್ಟವಾಗುತ್ತದೆ
ಸರ್ಕಾರದಿಂದ ಖಾಸಗಿ ವಿಶ್ವವಿದ್ಯಾಲಯಗಳಿಗೆ ದೊರೆಯುವ ಭೂಮಿ, concessions, exemptions ಅಥವಾ ಇತರ ಸೌಲಭ್ಯಗಳ ಬಳಕೆಯೂ ಸಾರ್ವಜನಿಕ ಹೊಣೆಗಾರಿಕೆಯ ಭಾಗವಾಗಿದೆ. ಸಾರ್ವಜನಿಕ ಸಂಪನ್ಮೂಲ ಅಥವಾ ಸರ್ಕಾರದ ಸೌಲಭ್ಯ ಪಡೆದಿರುವ ಸಂಸ್ಥೆಗಳು ಅವುಗಳನ್ನು ಯಾವ ಉದ್ದೇಶಕ್ಕೆ ಬಳಸುತ್ತಿವೆ ಎಂಬುದರ ಬಗ್ಗೆ ಅಗತ್ಯವಾದ ಮಾಹಿತಿಯನ್ನು ಸರ್ಕಾರಕ್ಕೆ ನೀಡಬೇಕಾಗುತ್ತದೆ. ಈ ಹಿನ್ನೆಲೆಯಲ್ಲಿ Government inspection ಮತ್ತು audit ವ್ಯವಸ್ಥೆಗೆ ಹೆಚ್ಚಿನ ಮಹತ್ವ ದೊರೆಯುತ್ತದೆ.
ಕರ್ನಾಟಕದ ದೃಷ್ಟಿಯಿಂದ ಈ ಆದೇಶವು ವಿಶೇಷವಾಗಿ ಮಹತ್ವದ್ದಾಗಿದೆ. ರಾಜ್ಯದಲ್ಲಿ ವಿವಿಧ ಖಾಸಗಿ ವಿಶ್ವವಿದ್ಯಾಲಯಗಳು ಪ್ರತ್ಯೇಕ ಕಾಯ್ದೆಗಳ ಅಡಿಯಲ್ಲಿ ಕಾರ್ಯನಿರ್ವಹಿಸುತ್ತಿರುವುದರಿಂದ, ಅವುಗಳ accounts, audit, fee disclosure, inspection ಮತ್ತು financial accountabilityಗೆ ಸಂಬಂಧಿಸಿದ ನಿಯಮಗಳಲ್ಲಿ ಏಕರೂಪತೆ ಅಗತ್ಯವಿದೆಯೇ ಎಂಬುದನ್ನು ಸರ್ಕಾರ ಪರಿಶೀಲಿಸಬಹುದು. ಅಗತ್ಯವಿದ್ದರೆ ಸಂಬಂಧಪಟ್ಟ ಕಾಯ್ದೆಗಳಿಗೆ ತಿದ್ದುಪಡಿ ತಂದು annual audited accounts, special audit, inspection ಮತ್ತು financial disclosureಗೆ ಸ್ಪಷ್ಟವಾದ provisions ರೂಪಿಸಬಹುದು.
ಆದರೆ ಸರ್ಕಾರದ ನಿಯಂತ್ರಣವು ಖಾಸಗಿ ವಿಶ್ವವಿದ್ಯಾಲಯಗಳ ಶೈಕ್ಷಣಿಕ ಸ್ವಾಯತ್ತತೆಯನ್ನು ಸಂಪೂರ್ಣವಾಗಿ ಹಸ್ತಕ್ಷೇಪ ಮಾಡುವಂತಿರಬಾರದು. ಹಣಕಾಸಿನ ಪಾರದರ್ಶಕತೆ, ವಿದ್ಯಾರ್ಥಿಗಳ ಹಿತಾಸಕ್ತಿ ಮತ್ತು ಸಾರ್ವಜನಿಕ ಹೊಣೆಗಾರಿಕೆ ಒಂದು ಕಡೆ ಇದ್ದರೆ, academic autonomy ಮತ್ತೊಂದು ಕಡೆ ಇದೆ. ಆದ್ದರಿಂದ ಯಾವುದೇ ಹೊಸ ನಿಯಂತ್ರಣವು ಸಂವಿಧಾನ ಮತ್ತು ಅನ್ವಯವಾಗುವ UGC ಹಾಗೂ ರಾಜ್ಯ ಕಾನೂನುಗಳ ಮಿತಿಯೊಳಗೆ, ಸ್ಪಷ್ಟವಾದ ಪ್ರಕ್ರಿಯೆಯೊಂದಿಗೆ ಜಾರಿಯಾಗಬೇಕು.
ಒಟ್ಟಿನಲ್ಲಿ, 17-09-2026ರ ಸುಪ್ರೀಂ ಕೋರ್ಟ್ ಆದೇಶವು ಖಾಸಗಿ ವಿಶ್ವವಿದ್ಯಾಲಯಗಳಿಗೆ ಮಹತ್ವದ ಸಂದೇಶ ನೀಡಿದೆ—ಖಾಸಗಿ ನಿರ್ವಹಣೆ ಇದ್ದರೂ ಹಣಕಾಸಿನ ಪಾರದರ್ಶಕತೆ ಮತ್ತು ಸಾರ್ವಜನಿಕ ಹೊಣೆಗಾರಿಕೆಯಿಂದ ವಿನಾಯಿತಿ ಇಲ್ಲ. ಕರ್ನಾಟಕ ಸರ್ಕಾರವು ಈ ಬೆಳವಣಿಗೆಯ ಹಿನ್ನೆಲೆಯಲ್ಲಿ ಈಗಿರುವ ಕಾನೂನುಗಳ ಪರಿಣಾಮಕಾರಿತ್ವವನ್ನು ಪರಿಶೀಲಿಸಿ, ಅಗತ್ಯವಿದ್ದಲ್ಲಿ audit, inspection, fee transparency ಮತ್ತು financial accountabilityಗೆ ಸಂಬಂಧಿಸಿದ ತಿದ್ದುಪಡಿಗಳನ್ನು ತರಬಹುದು. ಶಿಕ್ಷಣ ಕ್ಷೇತ್ರದ ಸ್ವಾಯತ್ತತೆ ಮತ್ತು ಸಾರ್ವಜನಿಕ ಹಿತಾಸಕ್ತಿಯ ನಡುವೆ ಸಮತೋಲನ ಸಾಧಿಸುವುದೇ ಮುಂದಿನ ಕಾನೂನು ಸುಧಾರಣೆಯ ಪ್ರಮುಖ ಉದ್ದೇಶವಾಗಬೇಕು.
ಅ. ಮ. ಭಾಸ್ಕರ್
ವಕೀಲರು
ಮೈಸೂರು
Key words: Government, Control, Over, Private Universities, Supreme Court, Order